シンガポール
事業撤退
シンガポール法人が事業撤退等をする場合
シンガポール事業からの撤退には、会社を閉鎖する方法のほか、株式・事業の売却や休眠化という選択肢があります。どれを選べるかは「支払能力があるか」「資産・負債が残っているか」の2点でほぼ決まります。法令上の要件と、実務でつまずく箇所を1枚ずつ整理しました。
当社では、管財人資格者を擁しており、お困りごとがあれば、本Webサイトのお問い合わせメールアドレス宛に、お気軽にご相談ください。
| 項目 | 内容 |
|---|---|
| 対象 | シンガポール法人・支店の撤退を検討する日系企業 |
| 根拠法 | IRDA 2018/会社法1967 |
| 更新 | 2026年8月 |
目次
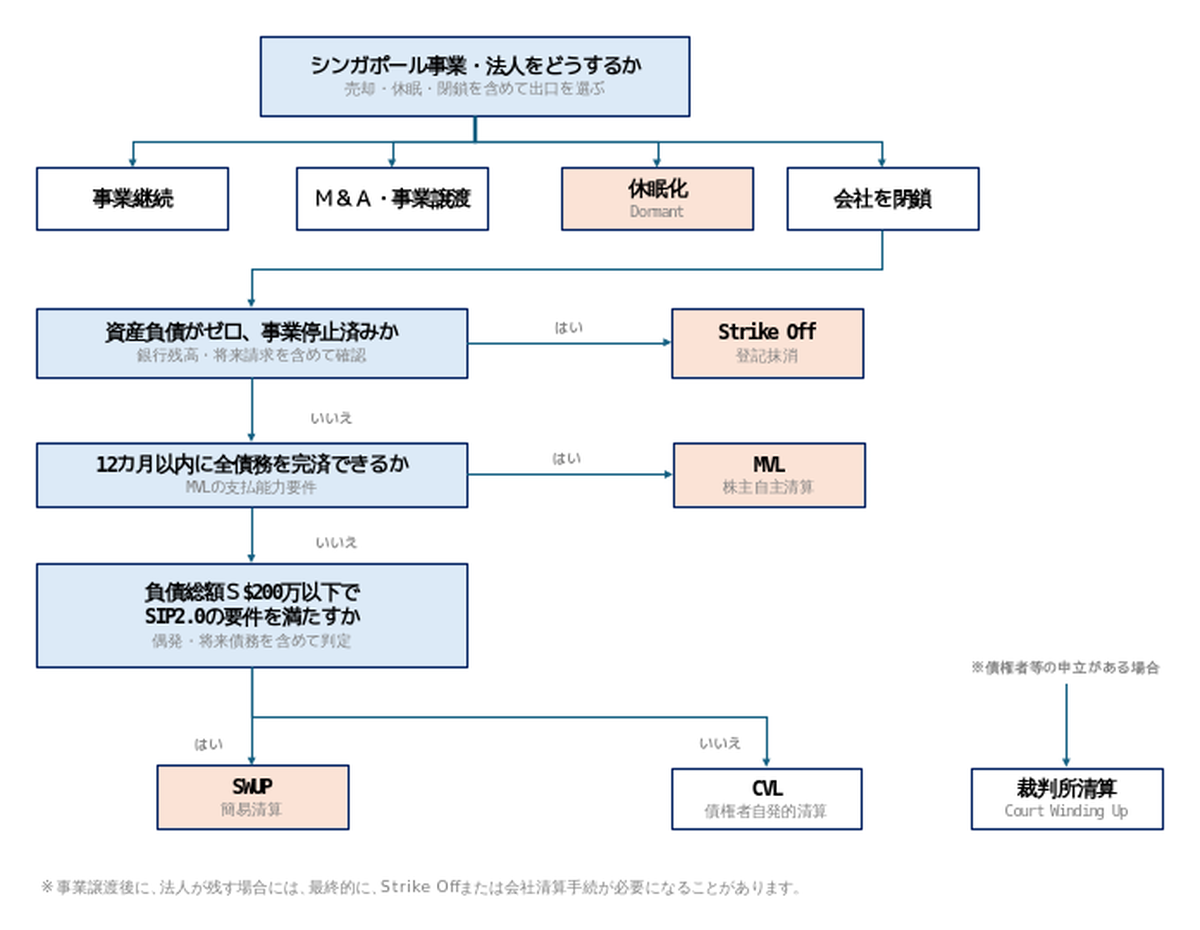
- まず、どの出口を選べるかを判定する
- 1. Strike-Off(登記抹消)
- 2. MVL(株主自発的清算)Members’ Voluntary Liquidation
- 3. CVL(債権者自発的清算)Creditors’ Voluntary Liquidation
- 4. 裁判所命令による清算 Winding Up by Court
- 5. SIP 2.0/簡易清算(SWUP)Simplified Insolvency Programme 2.0
- 6. M&A・事業譲渡による撤退 Exit by Sale
- 7. 休眠会社にする Dormant Company
- 8. 支店・駐在員事務所の閉鎖 Closing a Branch
- 当社のサポート体制
- 出典
まず、どの出口を選べるかを判定する
支払能力の判定は貸借対照表上の債務超過ではなく、期限到来債務を弁済できるかというキャッシュフロー基準が中心です(Sun Electric Power v RCMA Asia [2021] SGCA 60)。
選択肢
| 方法 | 前提 | 期間の目安 |
|---|---|---|
| Strike-Off(登記抹消) | 休眠・資産負債ゼロ(にする) | 4〜6か月(注1) |
| MVL(株主任意清算) | 12か月以内に完済可能 | 9〜18か月 |
| CVL(債権者任意清算) | 支払不能 | 1〜3年 |
| SWUP(簡易清算) | 支払不能だが、負債S$200万以下 | 約9か月(注2) |
| 裁判所清算 | 債権者等の申立て | 2〜4年 |
| 休眠化 | 再開の可能性あり | ―(維持コスト継続) |
(注1)ACRA承認後最低3か月。申請準備等を含め実務上概ね4〜6か月
(注2)旧SIPでは平均約9か月の実績。SIP 2.0は2026年1月開始のため実績蓄積中。
選択の実務
日系子会社の撤退では、親会社による債権放棄、資本注入、債務引受等により、12か月以内に全債務を完済できる状態を整えたうえで、MVLまたはStrike-Offに持ち込むのが一般的です。CVL・裁判所清算に落ちると、取締役の行為が清算人の調査対象になります。
MVLとStrike-Offの比較
| 項目 | MVL(株主自発的清算) | Strike-Off(登記抹消) |
|---|---|---|
| 対象 | 通常の事業会社。資産・負債が残っていてもよい | 休眠状態、または設立以来事業を開始していない会社 |
| 前提条件 | 清算開始後12か月以内に全債務を完済できる支払能力があること | 資産・負債がゼロであること。最新のNOAとSOAを取得して、未払税金がないことを確認、銀行残高の株主への送金と口座閉鎖 |
| 主な手続 | 取締役会での支払能力宣誓・ACRA登記 → 臨時株主総会の特別決議・清算人選任 → 公告 → 清算人による管理 → 最終株主総会 → 報告書提出 | ACRAへオンライン申請 → 承認後、異議申立てがなければ登記抹消 |
| 清算人 | 株主総会で選任(実務上は会計事務所・管財人が一括して代行) | 選任不要 |
| 所要期間 | 9〜18か月(実務上は1年〜1年半) | ACRA承認後最低3か月。申請準備等を含め実務上概ね4〜6か月 |
| 費用 | 清算人報酬・公告費用が発生 | ACRAへの申請自体は無料 |
日系企業の実務では、親会社のサポートで支払能力を整えたうえでMVL、休眠かつ資産負債ゼロならStrike-Offという使い分けが一般的です。
1. Strike-Off(登記抹消)
| 申請先・費用 | 全体期間 | 復活可能期間 |
|---|---|---|
| ACRA/無料 | ACRA承認後最低3か月。申請準備等を含め実務上概ね4〜6か月 | 6年(裁判所命令) |
ACRAが定める適格要件
- 事業を停止済み、または設立以来事業を開始していない
- 政府機関への未払・未解決事項がない(IRAS・CPF等)
- 登記された担保(charge)が残っていない
- 国内外で係争中の訴訟の当事者でない
- 規制上の措置・懲戒手続の対象でない
- 資産も負債もゼロである(将来請求の可能性も含む)
- 取締役の全員または過半数が同意している
誤解しやすい点①
銀行口座に残高がある場合は「資産ゼロ」の要件を満たさないため、残高を処理し、通常は口座を閉鎖したうえで申請します。預金口座残高は資産にあたるため、S$50でも残っていれば「資産ゼロ」要件を満たしません。休眠口座を1つ見落として、抹消が止まるのが典型的な失敗です。
誤解しやすい点②
必要なのは取締役の過半数の同意であり、株主・取締役の全員一致ではありません(CSPが代理申請する場合は、取締役の過半数の同意を確認して申請します)。
IRASはStrike-Off用の「タックスクリアランス・レター」を発行しません。直近の課税通知(NOA)と納税状況で未了事項がないことを示します。逆に、申告漏れやGSTの未了があるとIRASが異議を出し、これが遅延の最大要因になります。
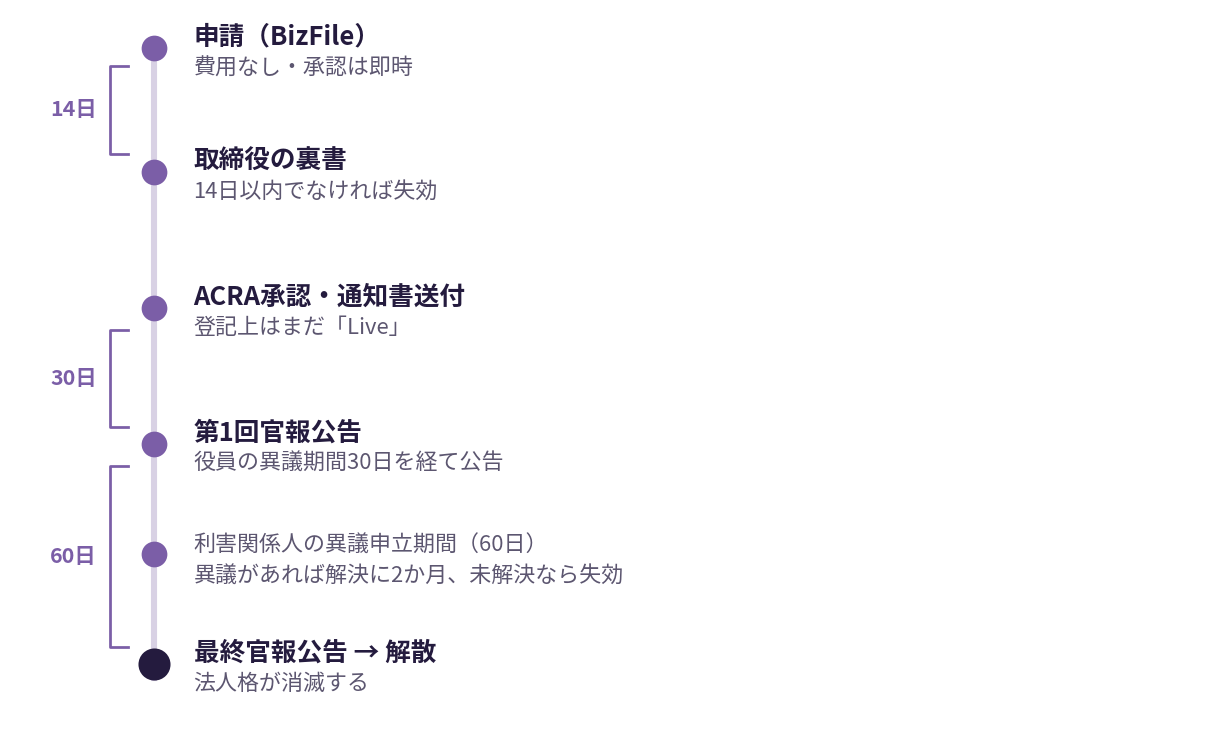
ACRAは「承認後、最低3か月」と案内していますが、申請から解散までの実測は概ね4〜6か月です。
2. MVL(株主自発的清算)Members’ Voluntary Liquidation
| 決議要件 | 支払能力の宣言 | 全体期間 |
|---|---|---|
| 特別決議(75%以上) | 12か月以内に完済 | 9〜18か月 |
手続の骨格
- 取締役会 取締役は会社の財産・負債を調査し、Statement of Affairsを踏まえ、清算開始後12か月以内に全債務を完済できるとのDeclaration of Solvencyを作成・提出。宣誓は株主総会決議前5週間以内に行う必要があります。
- 臨時株主総会 特別決議で清算を決議し、清算人を選任(IRDA 160条・164条)。
- ACRAへの届出 決議後7日以内。
- 公告 決議後10日以内に官報および地元英字紙1紙以上で、清算決議・支払能力・清算人選任を公告。
- 清算人による管理 銀行口座の管理、債権届出の公告と検証、資産の換価、債務の弁済、残余財産の株主分配。
- 税務事項の完了確認 必要な法人税申告およびDeclaration of Receipts and Payments等を提出し、最新のNotice of AssessmentおよびStatement of Accounts等により、未解決の税務事項・未払税額がないことを確認する。
- 最終株主総会 30日前までに招集通知の発送と公告。総会後7日以内に報告書をACRAへ提出し、その3か月後に解散が確定(IRDA 180条)。
債務超過を解消する3つの手当て
- ① 親会社による債権放棄 親子間債務を免除して負債を圧縮する方法で、実務上検討されることが多い手当てです。税務上の影響について別途検討が必要です。
- ② 親会社による資本注入 債権放棄だけでは債務超過が残る場合に、増資により資産を積み増します。
- ③ 親会社による債務引受 第三者に対する債務を親会社が引き受け、清算会社の負債から外します。
いずれも、清算開始後12か月以内に全債務を完済できる状態を作ることが目的です。支払能力宣誓の前提が整わないままMVLに入ると、CVLへの転換リスクが残ります。
清算人の選任
- 清算人は臨時株主総会で選任するため、誰を清算人とするかは会社が自由に決められます(IRDA 164条1項)。MVLでは管財人ライセンスは不要です。
- 会社は清算人の管理下に置かれ、資産の換価・債務の弁済・残余財産の分配は清算人が行います(IRDA 134条〜149条)。実務上は、手続を一括して代行できる会計事務所・管財人に依頼するのが通常です。
標準スケジュール
| ステップ | 標準的な所要期間 |
|---|---|
| 取締役会の招集 → 取締役会の開催(清算の意思決定・支払能力の宣誓) | 約2週間 |
| 臨時株主総会(特別決議・清算人の選任=清算開始) | 3〜5週間 |
| 清算人による管理(銀行口座の管理・債権届出の公告)→ 債権証明の提出期限 | 4週間 |
| 清算人による債権証明の検証 | 4〜6週間 |
| 債権者への弁済、資産の処分・残余財産の分配 | 4週間 |
| 税務申告 | 2週間 |
| IRAS:必要な申告・Declaration of Receipts and Payments等の提出、未解決税務事項・未払税額の解消(案件により変動) | 約3〜6か月 |
| 最終株主総会の招集通知の発送・公告(総会の30日前まで)→ 最終株主総会 | 1か月 |
| 報告書のACRA提出(総会後7日以内)→ 3か月経過で清算確定 | 3か月 |
税務事項の完了までの期間は、未了申告・取引内容・IRASからの照会の有無等により変動します。
所要期間の内訳
| 区分 | 所要期間の目安 | 全体に占める割合 |
|---|---|---|
| 会社の実施事項(取締役会・臨時株主総会) | 約1.5か月 | 約10〜12% |
| 清算人の実施事項(債権届出・検証・弁済・分配) | 約3.5か月 | 約23〜29% |
| 税務当局の実施事項 | 税務事項のレビュー・未了事項の解消(案件により変動) | 約25〜40% |
| 最終株主総会〜清算確定(報告書提出後3か月) | 約4か月 | 約27〜33% |
| 合計 | 約12〜15か月 | 100% |
未了申告やIRASからの照会がある場合、税務事項の解消が清算完了までのボトルネックとなることがあります。
落とし穴
清算中に「12か月以内の完済は無理」と清算人が判断した場合、MVLはCVLへ転換します(IRDA 165条)。清算人は28日以内に債権者集会を招集し、財産状況説明書を提示します。宣誓を安易に行うと取締役個人の責任問題に直結します。
期間を短縮する事前準備
清算開始前に、事業譲渡・債務の承継・オフィスや設備の処分・雇用関係の整理・契約の解除を済ませ、資産と負債を可能な限りゼロに近づけておくと、清算人の作業量が大きく減ります。
撤退スケジュールの設計
清算を開始すると、通常の事業会社としての維持コストは減少しますが、清算期間中も清算人による法定届出やIRASへのDeclaration等の義務が残ります。一方で、シンガポール法人だけを先に閉じると、同じグループの他国法人の清算手続に支障が出ることがあります。着手前に、他国の専門家とスケジュールを擦り合わせておくことが必須です。
3. CVL(債権者自発的清算)Creditors’ Voluntary Liquidation
要件と流れ
- 取締役が支払能力の宣誓を行えない場合に選択する自発的清算です。
- 株主総会の特別決議で清算を開始します。
- 株主総会と同日または翌日に債権者集会を開催します。会社が指名した清算人と債権者が指名した清算人が異なる場合、原則として債権者の指名が優先します。
- 清算人はMinLawのライセンスを保有する管財人(Licensed Insolvency Practitioner)でなければなりません。
- 配当は法定の優先順位(清算費用 → 従業員の給与等の優先債権 → 一般無担保債権)に従います。
誤解しやすい点③
支払不能を「負債>資産」(貸借対照表基準)だけで説明するのは不正確です。Sun Electric Power v RCMA Asia [2021] SGCA 60 で控訴院は、支払不能の判断では、期限到来債務を弁済できるかというキャッシュフロー基準が中心となると判示しました。貸借対照表上は債務超過でも、期限到来債務を弁済できていれば支払不能とは限らず、逆に、純資産がプラスでも資金繰りが破綻していれば支払不能となり得ます。
取締役への波及
CVLでは清算人が偏頗弁済(一部の債権者への優先返済)や不当な取引を調査します。撤退の順序を誤り、親会社やグループ会社にだけ先に返済していると、その弁済が否認される可能性があります。撤退の意思決定をした時点から、支払いの優先順位には注意が必要です。
4. 裁判所命令による清算 Winding Up by Court
典型的な申立ての要件
- 債権者がS$15,000を超える債務について法定請求書(Statutory Demand)を登記上の事務所に送達
- 送達から3週間(21日)、支払・担保提供・和解のいずれもなされない
- これにより支払不能が推定され、裁判所への清算申立てが可能になる(IRDA 125条2項(a))
- ほかに、判決の強制執行が空振りに終わった場合、裁判所が支払不能と認定した場合なども事由となる
誤解しやすい点④
金額基準は「S$15,000以上」ではなく「S$15,000を超える」です。また旧会社法下のS$10,000という数字は現在は使えません。あわせて、IRDA下ではOfficial Receiver(公的管財人)が自動的に清算人になるわけではありません。申立人はライセンスを持つ管財人を指名する必要があり、Official Receiverの選任は例外的な場合に限られます。
申立てを受けた側の初動
- 債務に実質的な争いがあるなら、21日を待たずに法定請求書の効力を争う手続を検討します。
- 争いのない部分だけでも21日以内に支払うか担保を提供すれば、推定の発生を防げます。
- 清算命令が出ると、会社財産の処分や株式譲渡は原則無効となり、取締役の権限は清算人に移ります。
- 債務がS$200万以下であれば、後述のSWUPへの切替えを検討する余地があります。
裁判所清算は完了まで、案件の複雑性によっては、数年を要することがあります。撤退コストの観点では、申立てを受ける前に自発的な手続へ移行できるかが分岐点になります。
5. SIP 2.0/簡易清算(SWUP)Simplified Insolvency Programme 2.0
制度の位置づけ
負債があるためStrike-Offは使えず、かといって通常の清算手続に見合う規模でもない——この空白を埋める制度です。2021年にコロナ対策の時限措置として始まった簡易清算制度(SIP)は2026年1月28日に終了し、翌29日からSIP 2.0としてIRDAに恒久的に組み込まれました。
- SWUP(簡易清算) 再建の見込みがない会社を、低コストかつ短期間で清算する
- SDRP(簡易債務再編) 再建可能な会社の債務を、裁判所外で再編する
- 入口要件は負債総額S$200万以下を軸とした単一基準に整理され、旧制度の細かい規模要件(従業員数など)は撤廃されました
- 手続は全面的にライセンス保有の管財人が運営します
入口要件(2026年1月29日以降)
- 負債総額がS$200万以下であること。偶発債務(contingent)および将来債務(prospective)を含めて判定します。
- 他の倒産手続をすでに開始している等、プログラムに適さない事由がないこと(IRDA 72F条3項・250F条3項)。
- 旧SIPにあった売上高(微小企業S$100万/小企業S$1,000万)・従業員数・債権者数の上限は撤廃され、負債基準の単一要件に一本化されました。
- 適格性の判断と手続の開始は、ライセンス保有の管財人(IP)を通じて行います。公的管財人(Official Receiver)が運営していた旧制度とは、この点が根本的に異なります。
SIP 1.0からの主な変更点
| 項目 | 旧SIP(2021年1月29日〜2026年1月28日) | SIP 2.0(2026年1月29日〜) |
|---|---|---|
| 位置づけ | コロナ対応の時限措置 | IRDAに組み込まれた恒久制度 |
| 運営主体 | 公的管財人(Official Receiver) | ライセンス保有の管財人(IP) |
| 入口要件 | 売上高・従業員数・債権者数などの複数要件 | 負債総額S$200万以下の単一基準 |
| 手続の場 | 一部で裁判所・公的機関の関与 | SDRP・SWUPとも裁判所外で完結 |
| 公告 | 官報(E-Gazette)および地元英字紙への掲載 | MinLawウェブサイトへの掲載のみ |
SIP 2.0で新設・強化された仕組み
- 通常手続への転換 手続に入った後で簡易手続に適さないと判明した場合、転換手続により通常の清算手続へ移行できます。
- 調査費用の取扱い 追及に調査を要する債権がある場合、管財人は必要な資金の拠出を債権者に照会し、拠出がなければそのまま清算・解散を進めることができます。
- SDRPのモラトリアム 原則30日。債権額の3分の2以上を有する債権者の賛成がある場合に限り、公的管財人が1回だけ30日間延長します。
- 再利用の制限 SDRPを完了できなかった会社は、60か月間、再度の利用ができません。
撤退実務での使いどころ
- 負債が残るためStrike-Offが使えず、しかしCVLや裁判所清算の費用・期間には見合わない小規模法人が主な対象です。休眠会社もSWUPの対象に含まれます。
- 旧制度では平均9か月程度で処理された実績があり、通常の清算では案件によって数年を要することがあるのに対し大幅に短縮されます。
- 裁判所清算の申立てを受けた後でも、負債がS$200万以下であればSWUPへの切替えを検討する余地があります。
- 手続はライセンス保有の管財人が運営するため、入口の適格性判断も含めた管財人への早期相談が前提になります。
誤解しやすい点⑤
SIP 2.0は「申請すれば使える簡易手続」ではありません。負債総額の判定には偶発債務・将来債務が含まれ、他の倒産手続に入っている場合などの不適格事由もあります(IRDA 72F条3項・250F条3項)。また、運営主体は旧制度の公的管財人からライセンス保有の管財人(IP)に変わっており、IPを通さずに手続を開始することはできません。
6. M&A・事業譲渡による撤退 Exit by Sale
- 法人格ごと引き継ぐため、許認可・契約・雇用関係が原則そのまま承継されます。
- 株式譲渡証書に原則として印紙税0.2%(譲渡対価と純資産価額のいずれか高い方が基準、一般的な非上場株式の場合。一定の不動産保有会社等では別途検討が必要)。
- 買主のデューデリジェンス対応が必要で、表明保証や補償の交渉が中心になります。
事業譲渡(Asset Sale)
- 譲渡対象を選べる反面、契約の個別同意取得や従業員の再雇用手続が発生します。
- 原則としてGSTの課税対象ですが、事業の継続的一体としての譲渡(TOGC)に該当すれば課税対象外として扱える場合があります。要件の事前確認が必須です。
- 売却後に残る法人は、結局Strike-OffまたはMVLで閉じることになります。
売却が成立しても法人の閉鎖手続が不要になるわけではありません。「事業譲渡+MVL」の二段構えになることを前提に、税務ポジションと残余財産の分配計画をあわせて設計します。
7. 休眠会社にする Dormant Company
誤解しやすい点⑥
「年次申告義務(Annual ReturnやTax Filing)が一部簡略化または免除申請可能」という説明は不正確です。ACRAへの年次報告(Annual Return)は、休眠でも免除されません。免除の対象になるのは、①財務諸表の作成・提出(Companies Act上のdormant relevant companyの要件を満たす場合に免除されることがあります)、②監査、③IRASへの法人税申告書の提出(免除申請が承認された場合)であり、それぞれ要件も申請先も異なります。
休眠でも残る義務
- 決算期末から7か月以内のACRAへの年次報告
- 株主総会の開催(免除要件を満たす場合を除く)
- 会社秘書役の選任と登記上の事務所の維持
- 法定帳簿・登録簿の維持
免除の可否
| 項目 | 休眠会社の取扱い |
|---|---|
| ACRA 年次報告 | 免除なし |
| 財務諸表の作成・提出 | 要件充足で免除 |
| 監査 | 要件充足で免除 |
| 法人税申告書 | 申請承認で免除 |
| 会社秘書役・登記事務所 | 免除なし |
法人税申告免除の要件
- 事業停止日までの申告・決算・税額計算を提出済みであること
- 投資を保有していないこと、または投資を保有している場合でも当該投資から収益を得ていないこと
- GST登録があった場合は、申請前に登録を抹消していること
- 今後2年間、事業を再開する意思がないこと
免除後に収入を受け取った場合は、1か月以内にIRASへ通知する義務があります。また、この免除は外国法人のシンガポール支店には適用されません。銀行が休眠口座を凍結・閉鎖する例もあり、再開時に口座を開き直せないリスクも見込んでおく必要があります。
8. 支店・駐在員事務所の閉鎖 Closing a Branch
期限が短い点に注意
- 自主的に閉鎖する場合、外国会社のシンガポール支店の閉鎖は、会社法上の営業停止に関する届出およびACRAのforeign company striking-off要件を確認して進めます。
- 本店が清算手続に入った場合、または株主が解散を決議した場合、シンガポール支店は直ちに業務を終了し、代理人はその日から14日以内にACRAへ登記します。
- 資産・負債を整理し、IRASへの未了申告・未払税額その他の税務事項を解消したうえで、閉鎖手続を進めます。
清算との違い
- 銀行口座の扱いが逆です。法人の清算では清算人が口座を管理し最後に閉じますが、支店閉鎖では登記前に残高を本店へ送金し、口座を閉鎖するのが通常です。
- IRASの休眠免除(法人税申告書の提出免除)は支店には使えません。
- 閉鎖登記の前に、資産・債務の整理と契約解除を済ませておくことが推奨されます。
当社のサポート体制
MinLawライセンスを保有する管財人が2名在籍しています。(Licensed Insolvency Practitioner / シンガポール法務省 免許)
IRDA48条では、一定のinsolvency office-holderについて、ライセンスが必要とされています。
ご依頼いただける範囲
- 撤退方法の選定(Strike-Off/MVL/CVL/SWUP/売却/休眠化の比較検討とスケジュール設計)
- 支払能力の検証と、親会社による債権放棄・資本注入・債務引受の設計
- 清算人・管財人としての就任と、清算手続の一括代行
- 未了申告の整理と税務未了事項の有無の確認、必要な場合の税務申告
- 清算前の事業譲渡・雇用関係の整理・契約解除・資産処分
- 支店・駐在員事務所の閉鎖登記と本店への資金回収
親会社の会計監査スケジュールから逆算した撤退計画のご相談も承ります。支払能力が微妙な段階でのご相談ほど、選べる出口が多く残ります。
出典
- ACRA「Striking off a local company」(会社法1967 第344A条)
- ACRA「Winding up a local company」
- Ministry of Law(LRIPD)「As an Insolvency Practitioner」(IRDA 48条・ライセンスの要否)
- Ministry of Law「Launch of the Revamped Simplified Insolvency Programme (SIP 2.0)」2026年1月28日
- Insolvency, Restructuring and Dissolution (Amendment) Act 2025(SIP 2.0の根拠法。2025年1月7日可決)
- Ministry of Law Insolvency Office「SIP 2.0 FAQ」
- Insolvency, Restructuring and Dissolution Act 2018 第125条・第8部
- Sun Electric Power Pte Ltd v RCMA Asia Pte Ltd [2021] SGCA 60
- IRAS「Dormant Companies」「Companies Applying for Strike Off / to Cease Registration」
- IRAS「Companies under Liquidation / Judicial Management / Receivership」
本記事は出稿時点(2026年8月)の情報に基づく一般的な解説であり、個別案件に対する助言ではありません。法令・実務は変更される可能性があるため、実行前に必ず最新の要件をご確認ください。
あわせて読みたい
SEE ALSO
シンガポールに相続税・贈与税はない
シンガポール生活スターターキット -住まい・銀行・医療・学校・車の実務-
シンガポール会社法における役員報酬の取扱い ― Director’s Fee と Director’s Salary の違い、株主総会承認の要否 ―
シンガポールにおけるパス(ビザ)の一覧、どのパスにあてはまるか